Kaufen

Immobilien kaufen. Mit Klarheit in jeder Entscheidung.

Eine Immobilie, viele Entscheidungen.
Modernes Wohnzimmer mit Kamin und großformatigem Bild an der Wand
Entscheidungsgrundlagen

Was bei einem Kauf wichtig ist

Der Kauf einer Immobilie ist keine Auswahl aus Angeboten. Er ist eine Abfolge von Entscheidungen über Preis, Substanz, Risiko und den richtigen Zeitpunkt. Wir begleiten Sie nicht nur bei der Suche, sondern vor allem bei der Einordnung, welche Entscheidung in Ihrer Situation sinnvoll ist.
Diesen Prozess strukturieren und koordinieren wir vollständig. Sie behalten jederzeit die Kontrolle über die Entscheidungen, während wir die operative Umsetzung und Abstimmung übernehmen.
Freistehendes weißes Einfamilienhaus mit Auto in der Einfahrt
Marktübersicht

Aktuelle Immobilienangebote

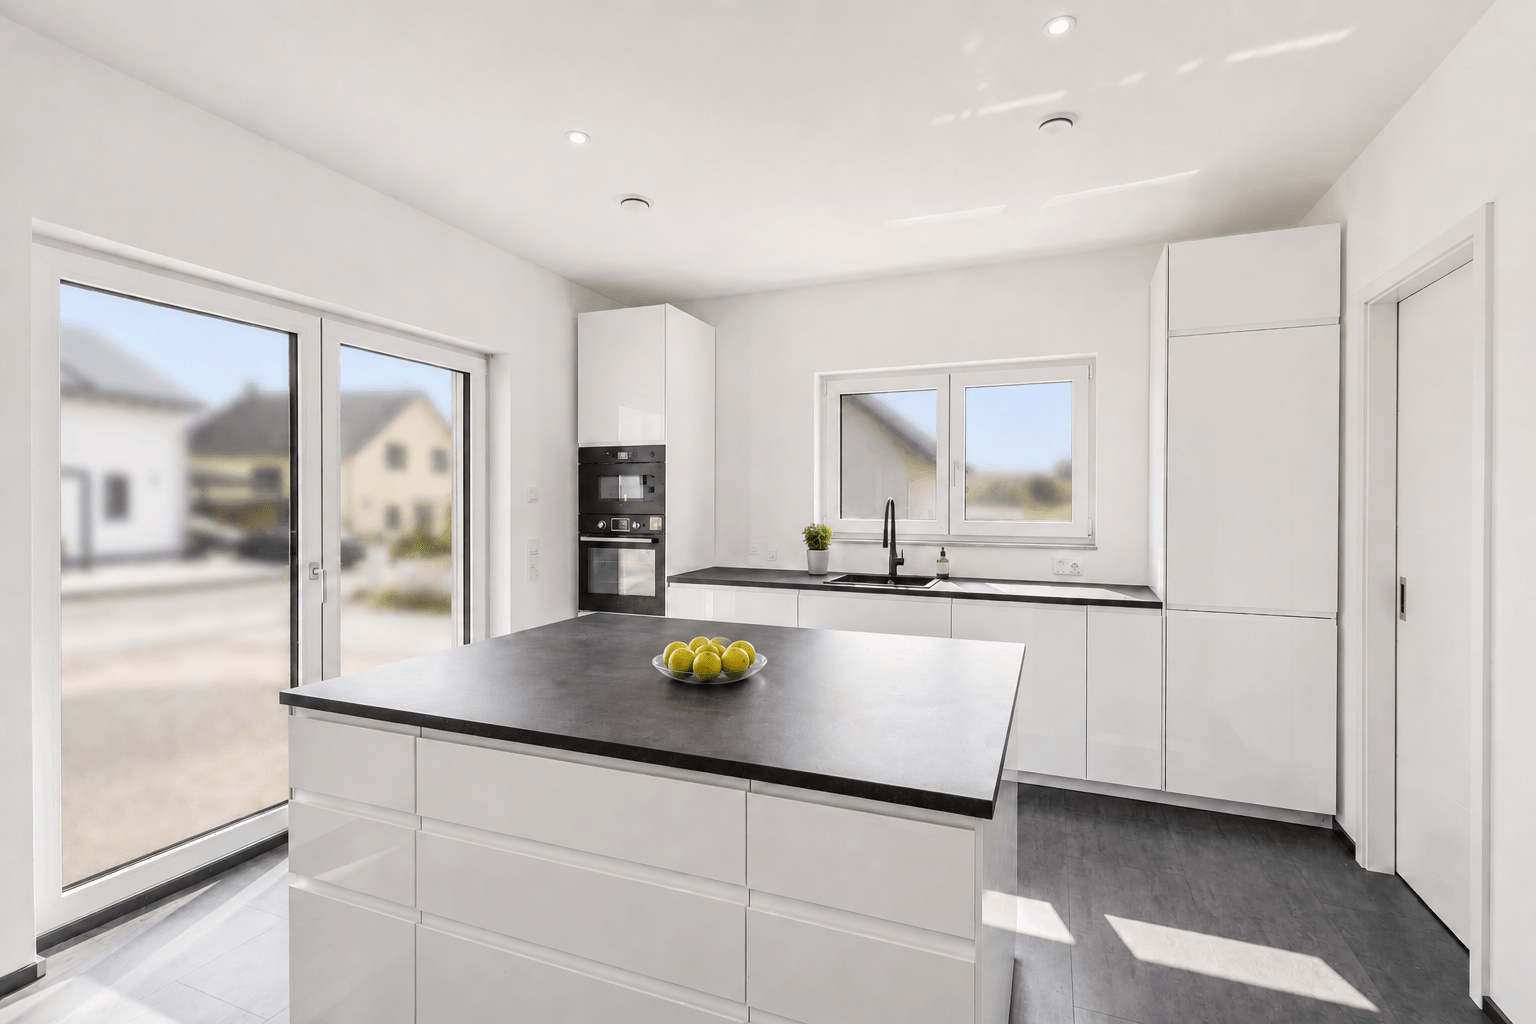
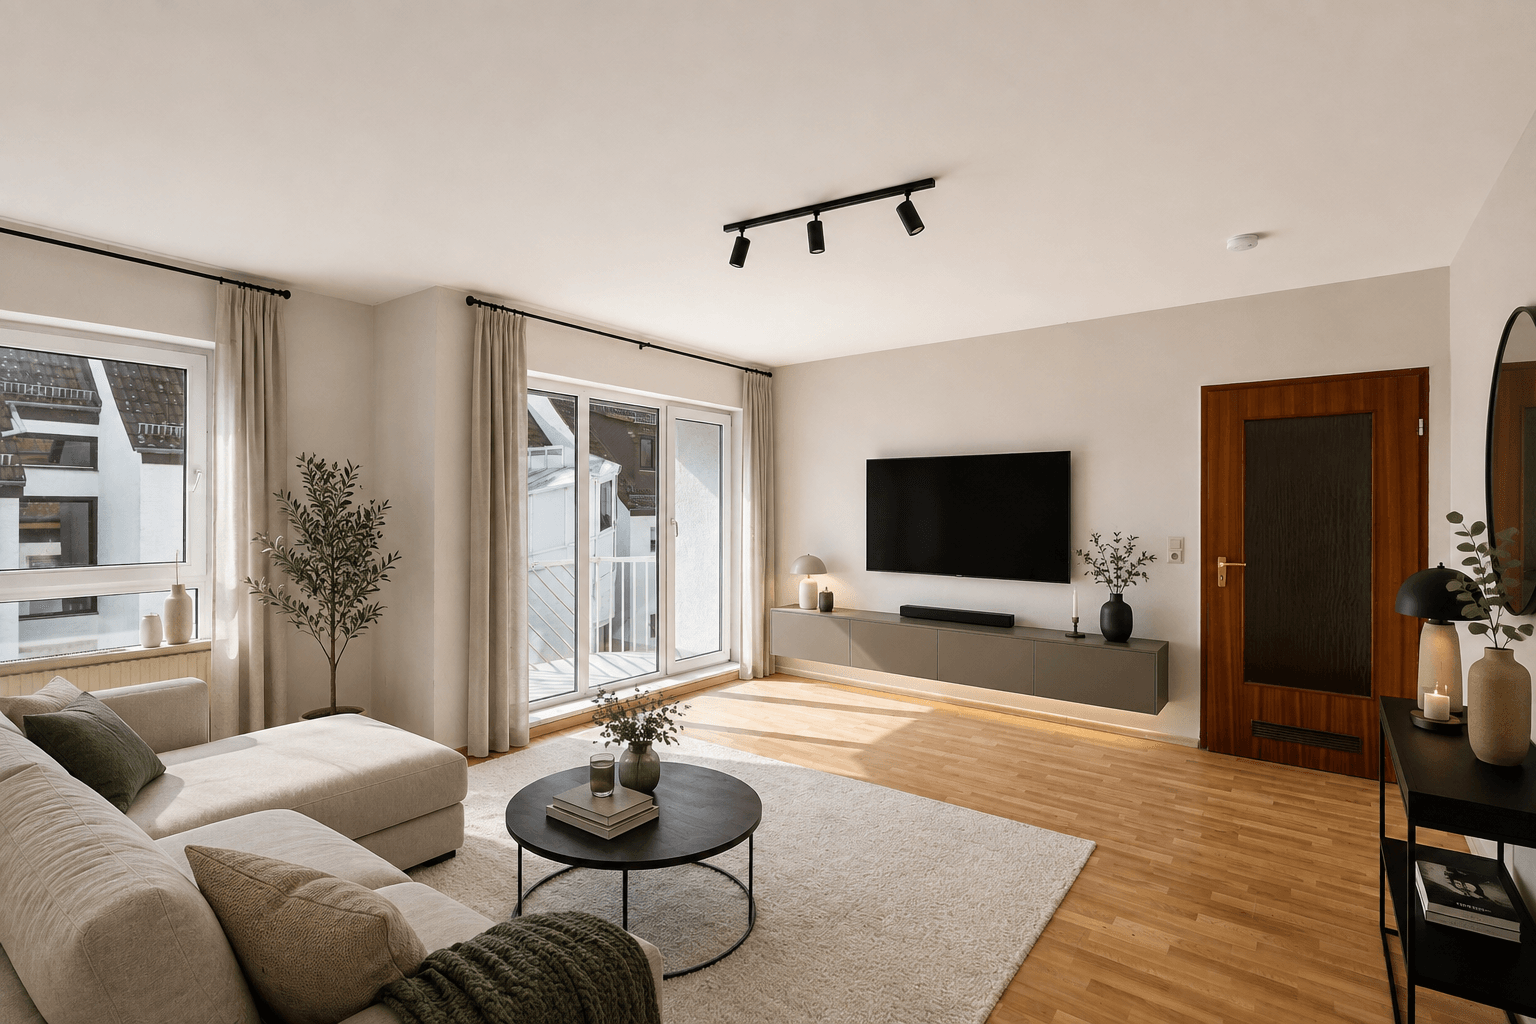
Hier sehen Sie eine Auswahl unserer aktuell angebotenen Immobilien. Alle Objekte werden aktiv begleitet und strukturiert vermarktet. Zu jedem Objekt erhalten Sie auf Wunsch eine ehrliche Einordnung.
Kein Objekt passt zu dieser Auswahl.Setzen Sie den Filter zurück, oder legen Sie ein Suchprofil an, dann melden wir uns, sobald etwas Passendes dazukommt.
Landkarte mit mehreren markierten Standorten im Betreuungsgebiet
Marktrealität

Warum Kaufen heute komplex ist

Viele Käufer handeln unter Zeitdruck. Zu viele Informationen, zu wenig Einordnung. Fehler entstehen selten im Objekt selbst, sondern im fehlenden Prozess, der Entscheidungen vorbereitet.
Beratungsansatz

Unsere Rolle als Käuferberater

Wir stehen zwischen Ihnen und einer Fehlentscheidung. Wir ordnen Informationen, machen Risiken sichtbar und schaffen Entscheidungsfähigkeit. Unsere Aufgabe ist nicht, Immobilien zu zeigen, sondern Entscheidungen abzusichern, auch dann, wenn das Ergebnis lautet, nicht zu kaufen.
Prüfung vor dem Kauf
Wir prüfen Immobilien so, als würden wir sie selbst kaufen. Dazu gehören rechtliche Struktur, WEG-Themen, Rücklagen, Sonderumlagen, energetischer Zustand und absehbare Sanierungskosten. Ziel ist keine Absicherung auf dem Papier, sondern eine realistische Einschätzung von Risiko und Tragfähigkeit.

01

Finanzierung
Ein Angebot ohne Finanzierungssicherheit ist kein Angebot. Gemeinsam mit unserem Finanzierungspartner klären wir frühzeitig Budget, Darlehensfähigkeit und Auswirkungen von Zustand und Sanierungsbedarf. So entstehen belastbare Entscheidungen statt später Korrekturen.

02

Ganzheitliche Beratung
Der Immobilienkauf endet nicht beim Notartermin. Wir unterstützen bei den nächsten Schritten und vermitteln bei Bedarf zuverlässige Handwerker, Energieberater, Finanzierungsberater oder Umzugsservices. So entsteht ein strukturierter Übergang von der Entscheidung zum neuen Zuhause.

03

Zugangsstrategie

Das Suchprofil

Nicht jede passende Immobilie erscheint öffentlich am Markt. Viele Objekte werden bereits vermittelt oder vorgemerkt, bevor sie überhaupt auf Immobilienportalen veröffentlicht werden.

Ein klar definiertes Suchprofil hilft uns, gezielt nach passenden Immobilien zu suchen und Sie frühzeitig zu informieren. Gemeinsam definieren wir Kriterien wie Lage, Budget, Objektart und individuelle Anforderungen. Auf dieser Basis gleichen wir neue Angebote systematisch ab und informieren Sie, sobald eine passende Gelegenheit entsteht.

So haben Sie die Chance, bereits über passende Immobilien informiert zu werden, bevor diese öffentlich auf den Portalen inseriert werden.
Suchprofil anlegen
Weißes Wohnhaus mit Stellplatz in der Einfahrt

Vor dem Kauf

Sechs Punkte,
die vor der Unterschrift geklärt sein müssen.

FinanzierungsbestätigungOhne schriftliche Zusage der Bank ist jedes Gebot unverbindlich. Verkäufer merken das sofort.
Grundbuch in Abteilung II und IIIWegerechte, Wohnrechte und Grundschulden stehen dort. Nicht jede Last verschwindet mit dem Verkauf.
Zustand von Dach, Heizung und LeitungenDie drei teuersten Posten. Ein Blick in den Keller ersetzt keine Rechnung, verhindert aber Überraschungen.
Pflichten nach dem GebäudeenergiegesetzBeim Eigentümerwechsel können Nachrüstpflichten greifen, etwa bei alten Heizkesseln und der obersten Geschossdecke. Frist: zwei Jahre.
Bei Wohnungen: Protokolle und RücklageDie letzten drei Eigentümerversammlungen zeigen, was ansteht. Die Rücklage zeigt, ob es bezahlt ist.
Nebenkosten des KaufsRund elf Prozent zusätzlich, aus Eigenkapital. Wer das erst beim Notar rechnet, rechnet zu spät.

Marktlage

Kaufen ist nicht schwerer geworden.
Es ist unübersichtlicher geworden.

6,0 %

Grunderwerbsteuer in Hessen

Einer der höchsten Sätze in Deutschland. Zusammen mit Notar, Grundbuch und Provision kommen rund elf Prozent auf den Kaufpreis, die die Bank in der Regel nicht mitfinanziert.

2 Jahre

Frist nach dem Eigentümerwechsel

Das Gebäudeenergiegesetz kann neue Eigentümer verpflichten, alte Heizkessel zu tauschen und die oberste Geschossdecke zu dämmen. Wer das nicht einrechnet, zahlt doppelt.

3 bis 5

Unterlagen, die oft fehlen

Teilungserklärung, Protokolle, Baulastenverzeichnis, Energieausweis, Nachweise über Sanierungen. Fehlt eines davon, verzögert sich die Finanzierung.

Nebenkosten

Was ein Kauf über
den Kaufpreis hinaus kostet.

Beispiel · Kaufpreis 400.000 € in Hessen

Grunderwerbsteuer, 6,00 %24.000 €
Notar und Grundbuch, rund 2,00 %8.000 €
Maklerprovision, Käuferanteil 2,98 %11.920 €
Nebenkosten gesamt, 10,98 %43.920 €
Benötigt insgesamt443.920 €

Banken finanzieren in der Regel den Kaufpreis, nicht die Nebenkosten. Diese 43.920 Euro müssen aus Eigenkapital kommen, zusätzlich zu dem Anteil, den die Bank ohnehin erwartet.

Die Provision teilen sich Käufer und Verkäufer zu gleichen Teilen, so schreibt es das Gesetz für Einfamilienhäuser und Eigentumswohnungen vor. Der genaue Satz steht in jedem Exposé, bevor Sie eine Besichtigung vereinbaren.

Finanzierungsrahmen besprechen

Ablauf

Vom Suchprofil
bis zur Schlüsselübergabe.

Schritt 1

Suchprofil

Objektart, Orte, Budget, Zeitrahmen. Danach wissen wir, was wir Ihnen nicht schicken müssen.

Schritt 2

Vorauswahl

Sie bekommen Objekte, die passen, mit einer ehrlichen Einordnung, auch wenn sie gegen den Kauf spricht.

Schritt 3

Besichtigung

Gemeinsam vor Ort. Wir sagen Ihnen, worauf Sie in genau diesem Haus achten sollten.

Schritt 4

Prüfung

Unterlagen vollständig, Fragen an Verwaltung oder Voreigentümer geklärt, bevor ein Gebot rausgeht.

Schritt 5

Notar und Übergabe

Entwurf gelesen, Termin begleitet, Übergabe mit Protokoll und Zählerständen.

Suchprofil

Sagen Sie uns,
was Sie suchen.

Sie erfahren von passenden Objekten, bevor sie auf den Portalen stehen.
Kein automatischer Verteiler. Wir schauen jedes Mal, ob es wirklich passt.
Keine Kosten, keine Bindung, Abmeldung mit einer Zeile per E-Mail.

Objektart

HausWohnungGrundstückMehrfamilienhaus

Wo

Rahmen

Suchprofil speichern

Wir melden uns nur, wenn wir etwas Passendes haben.

Vor dem Gebot

Acht Unterlagen,
die Sie gesehen haben sollten.

Bei unseren Objekten liegen sie vor der Besichtigung bereit. Wenn Sie woanders kaufen, fordern Sie sie an. Hier steht, was jede Unterlage über das Objekt verrät und worauf wir dabei schauen.

GrundbuchauszugLasten und Rechte

Abteilung II zeigt Wege- und Wohnrechte, Abteilung III die Grundschulden. Beides geht auf Sie über, wenn es nicht vor der Beurkundung gelöscht wird.

Flurkarte und BaulastenverzeichnisBaurecht

Hier stehen Verpflichtungen, die im Grundbuch fehlen, etwa eine Zufahrt für den Nachbarn oder Abstandsflächen, die einen späteren Anbau verhindern.

EnergieausweisHeizkosten

Klasse, Kennwert und Alter der Heizung sagen mehr über Ihre laufenden Kosten als jede Formulierung im Exposé. Was drinsteht, erklären wir hier.

TeilungserklärungWas Ihnen gehört

Bei Wohnungen. Sie regelt Sondereigentum, Sondernutzungsrechte an Garten oder Stellplatz und worauf die Gemeinschaft mitentscheidet.

Protokolle der letzten drei VersammlungenBeschlossene Kosten

Dort steht, welche Sanierung beschlossen und welche vertagt wurde. Vertagt heißt meistens: kommt noch, und Sie zahlen mit.

Wirtschaftsplan und InstandhaltungsrücklageHausgeld

Zeigt, was monatlich anfällt und wie viel die Gemeinschaft zurückgelegt hat. Eine dünne Rücklage bedeutet Sonderumlagen, oft kurz nach dem Kauf.

Nachweise über SanierungenSubstanz

Rechnungen zu Dach, Heizung, Fenstern und Elektrik. Ohne Beleg ist eine Angabe im Exposé nur eine Behauptung, und Sie kalkulieren mit Zahlen, die niemand geprüft hat.

Mietvertrag und NebenkostenabrechnungRendite

Bei vermieteten Objekten. Miethöhe, Staffeln, Kaution, Kündigungsschutz und ob Eigenbedarf überhaupt möglich ist.

Bei unseren Objekten bekommen Sie diese Unterlagen vor der Besichtigung, nicht nach dem Notartermin. Fehlt etwas, sagen wir Ihnen das offen, statt es zu überspielen. Und wenn eine Unterlage etwas Unangenehmes zeigt, erfahren Sie es von uns und nicht später von Ihrem Handwerker.

Finanzierung

Was die Bank sehen will,
bevor Sie bieten können.

Schritt 01

Eigenkapital ehrlich zusammenrechnen

Kaufpreisanteil plus Nebenkosten. Für ein Objekt zu 400.000 Euro sind das 43.920 Euro Nebenkosten, dazu meist zehn bis zwanzig Prozent des Kaufpreises.

Schritt 02

Finanzierungsbestätigung einholen

Ein Schreiben Ihrer Bank über die mögliche Summe. Es kostet nichts, dauert wenige Tage und macht Ihr Gebot verbindlich.

Schritt 03

Unterlagen bereithalten

Gehaltsnachweise, Eigenkapitalnachweis, Schufa. Wenn das Objekt kommt, entscheidet Geschwindigkeit.

Wir vermitteln keine Finanzierung und bekommen von keiner Bank Geld dafür, dass wir Sie irgendwohin schicken. Wir sagen Ihnen aber offen, ob eine Vorstellung zum Objekt passt, und was ein Kreditgeber an dieser Immobilie kritisch sehen wird.

Finanzierung

Was es monatlich kostet,
bevor Sie zur Bank gehen.

Verschieben Sie die Regler und sehen Sie, welche Rate sich ergibt. Wir vermitteln keine Finanzierung und verdienen daran nichts. Der Rechner soll Ihnen nur zeigen, in welcher Größenordnung Sie suchen sollten.

Monatliche Rate

Zins und Tilgung, ohne Nebenkosten des Wohnens

Kaufnebenkosten
Benötigtes Eigenkapital mindestens
Darlehen
Restschuld nach zehn Jahren
Gesamtkosten Kauf

Nebenkosten: 6,0 Prozent Grunderwerbsteuer in Hessen, 1,5 Prozent Notar und Grundbuch, dazu die eingestellte Provision. Überschlagsrechnung ohne Gewähr, keine Finanzierungsberatung.

Vor der Veröffentlichung

Die besten Objekte
stehen nie lange online.

Wenn ein Eigentümer uns beauftragt, vergehen Tage bis zur ersten Anzeige. In dieser Zeit sprechen wir die Menschen an, deren Suchprofil passt. Wer erst auf dem Portal davon liest, ist nicht der Erste.

So läuft es bei uns

Auftrag vom EigentümerTag 0
Suchprofile abgeglichenTag 1
Erste BesichtigungenTag 3
Anzeige auf den PortalenTag 10

Richtwerte aus unseren Mandaten. Bei gefragten Objekten ist der Abstand größer.
Suchprofil anlegenPersönlich sprechen
Minimalistischer Eingangsbereich mit Lehmwand und Holzsideboard

Unsere Aufgabe ist es nicht, Immobilien zu zeigen. Unsere Aufgabe ist es, Entscheidungen abzusichern.
Schwarze Farbfläche ohne erkennbares Motiv
Kontaktdaten
Vielen Dank für Ihre Anfrage! Wir melden uns schnellstmöglich zurück.
Oops! Something went wrong while submitting the form.
Immobilienmakler von Atoria Immobilien im Rhein-Main-Gebiet

Wir messen die Reichweite dieser Seite anonym und ohne Cookies. Zusätzlich möchten wir Google Analytics einsetzen, das geht nur mit Ihrer Zustimmung und ist jederzeit widerrufbar. Mehr in der Datenschutzerklärung.

Ihre Auswahl

Sie entscheiden, was gemessen werden darf. Die Auswahl gilt für dieses Gerät und lässt sich jederzeit über Cookie-Einstellungen im Seitenfuß ändern.